
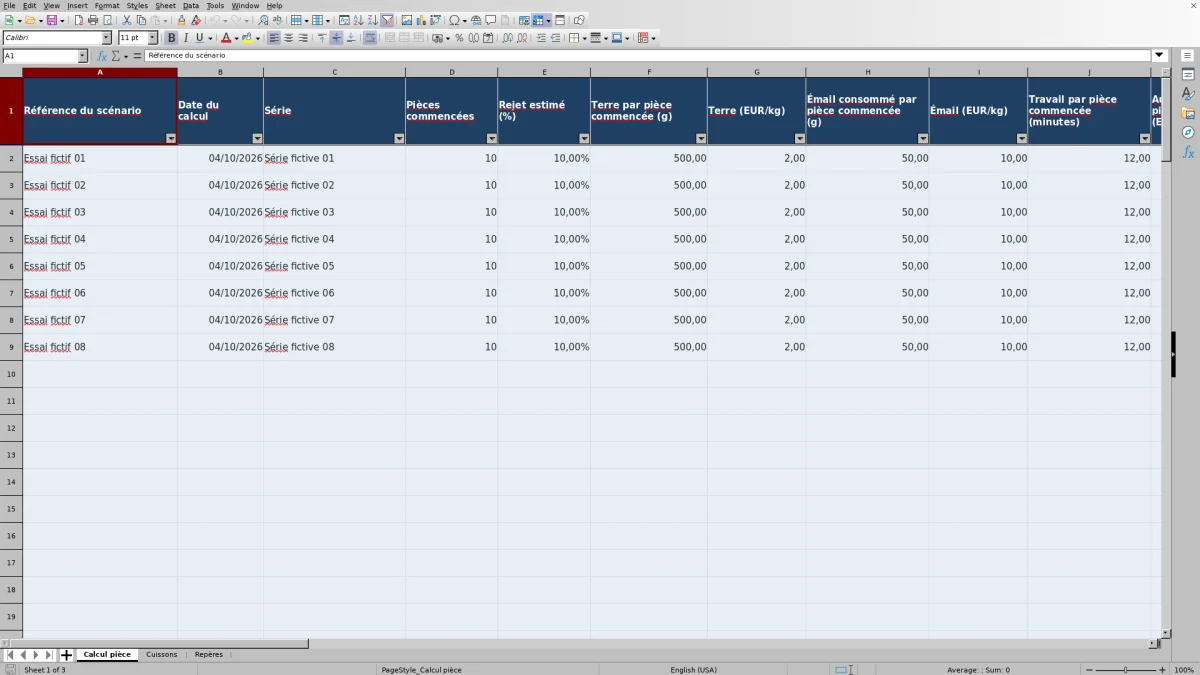
Avant de fixer le prix de vente d’une pièce céramique, chiffrez les matières, le temps de fabrication et la part de cuisson qui lui revient. Ce modèle Excel gratuit calcule un coût estimé par pièce vendable à partir d’une série de pièces identiques, en tenant compte d’un rejet estimé.
Vous saisissez ensuite un prix envisagé pour lire la marge correspondante. Les feuilles Calcul pièce, Cuissons et Repères réunissent les données de la série, les consommations des fournées et les hypothèses communes. Un second tarif électrique permet de comparer deux coûts sans modifier les autres hypothèses.
Quand utiliser ce modèle
- Chiffrer chaque pièce vendable en tenant compte du rejet estimé.
- Attribuer à une série sa part d’énergie dans une fournée partagée.
- Distinguer marge en euros, marge sur ventes et majoration sur coût.
- Mesurer l’effet d’un autre tarif électrique à fabrication inchangée.
Ce que contient le classeur
Comment utiliser le classeur
1. Remplacez les hypothèses fictives
Dans Repères, renseignez le tarif électrique en B2, le tarif alternatif en B3 et la valorisation du travail en B4. Datez vos hypothèses et décrivez le périmètre retenu ainsi que la base d’affectation des charges. Les cellules bleu pâle sont modifiables ; conservez les cellules de résultats.
2. Décrivez les charges de four
Dans Cuissons, saisissez une référence unique, une date et l’énergie estimée en kWh pour chaque charge entière. Remplacez les exemples fictifs avant d’utiliser vos données. La consommation d’une même fournée ne doit pas être saisie à nouveau pour chaque série qu’elle contient.
3. Renseignez la série et le prix envisagé
Dans Calcul pièce, une ligne correspond à un scénario pour une série de pièces identiques. Indiquez les quantités, le rejet estimé, les consommations et le travail par pièce commencée, puis l’emballage par pièce vendable. Sélectionnez les charges et saisissez la part attribuée à la série dans chacune, ainsi que le prix envisagé.
4. Relisez les affectations et les résultats
Consultez Contrôle dans Calcul pièce et Cuissons. Corrigez les saisies signalées, puis vérifiez vous-même les parts affectées et les postes inclus. Après recalcul dans Excel ou LibreOffice, comparez le coût, la marge et leurs variantes au tarif alternatif. Pour tester un autre prix, modifiez la ligne existante plutôt que de la dupliquer.
Périmètre du calcul et hypothèses à poser
Le résultat nommé Coût complet du périmètre (EUR/pièce) additionne la terre, l’émail consommé, le travail valorisé, l’énergie affectée, les autres charges déclarées et l’emballage. Il représente un coût estimé par pièce vendable, pas nécessairement l’ensemble des dépenses de l’atelier. Un poste non déclaré reste exclu.
La base du calcul est la pièce commencée pour les matières, le temps et les autres charges. Ces dépenses sont réparties sur les pièces théoriquement vendables après rejet. L’emballage, lui, est ajouté une seule fois par pièce vendable. Le rejet estimé ne correspond ni au retrait au séchage ni au retrait à la cuisson : il représente la proportion de pièces que vous estimez ne pas pouvoir vendre.
Dans Repères, précisez vos choix sous Périmètre et exclusions. Le champ Autres charges par pièce commencée (EUR) peut recevoir un montant que vous avez réparti manuellement, mais il ne doit pas reprendre des matières, du travail, de l’énergie ou de l’emballage déjà saisis. Utilisez la même base monétaire pour tous les montants : aucun calcul fiscal n’est prévu.
Données, unités et répartition d’une cuisson
Préparez les masses de terre et d’émail consommées en grammes par pièce commencée, leurs prix en euros par kilogramme et le temps de fabrication en minutes par pièce commencée. Le fichier convertit les grammes en kilogrammes et les minutes en heures. Si vous partez d’un temps total de série, divisez-le vous-même par le nombre de pièces commencées avant de le saisir.
Dans Cuissons, Énergie estimée (kWh) concerne la charge entière. Dans Calcul pièce, les champs Part de la série dans la première charge (%) et Part de la série dans la seconde charge (%) déterminent quelle fraction de cette énergie revient à la série. Le coût de cuisson par pièce suit donc ce calcul : énergie de chaque charge × part attribuée à la série, puis somme des énergies attribuées × tarif électrique ÷ pièces vendables théoriques.
La base d’affectation est à documenter dans Repères. L’exemple fourni utilise huit séries de dix pièces de même encombrement : chacune reçoit 1/8 de chaque charge, soit 12,5 %. Cette répartition par nombre de pièces ne convient pas automatiquement à une fournée mêlant des formats très différents ; choisissez et justifiez alors votre base manuellement.
La colonne Part affectée (%) de Cuissons cumule les parts de toutes les lignes de Calcul pièce qui utilisent la référence. Un cumul supérieur à 100 % est signalé. En revanche, un cumul inférieur à 100 % peut rester Prêt : cet état ne prouve pas que toute l’énergie de la charge a été répartie.
Du coût de revient au prix et à la marge
Le nombre de pièces vendables théoriques est égal aux pièces commencées × (1 − rejet estimé). Les matières par pièce vendable sont calculées ainsi : (grammes de terre × prix de la terre au kg + grammes d’émail × prix de l’émail au kg) ÷ 1 000 ÷ (1 − rejet). Le travail suit le même principe : minutes ÷ 60 × valorisation horaire ÷ (1 − rejet).
Le coût total réunit les résultats matières, travail et cuisson, ajoute les autres charges réparties après rejet, puis l’emballage. Pour la première ligne de Calcul pièce, cette addition se trouve en V2 : =IF($AB2<>"Prêt","",IFERROR(S2+T2+U2+K2/(1-E2)+L2,"À vérifier")). S2, T2 et U2 sont les coûts calculés ; K2 contient les autres charges par pièce commencée, E2 le rejet et L2 l’emballage par pièce vendable. Le résultat reste vide tant que le contrôle de la ligne n’est pas Prêt.
Le prix envisagé reste une saisie. Le fichier ne déduit pas un prix conseillé d’une marge cible. Il calcule Marge (EUR/pièce) = prix − coût, puis deux rapports différents :
- Marge sur ventes (%) = marge ÷ prix : le dénominateur est le prix de vente, comme pour un taux de marque.
- Majoration sur coût (%) = marge ÷ coût : le dénominateur est le coût retenu, selon la logique d’un taux de marge sur ce coût.
Ces pourcentages ne sont pas interchangeables. Pour examiner une hypothèse de prix, regardez d’abord le montant restant par pièce, puis le pourcentage dont vous avez réellement besoin.
Exemple chiffré : une série de dix pièces
L’exemple fictif fourni, daté du 04/10/2026, part de 10 pièces commencées et de 10 % de rejet estimé. Il donne donc 10 × (1 − 0,10) = 9 pièces vendables théoriques. Pour chaque pièce commencée, les entrées sont les suivantes :
- Terre : 500 g à 2 €/kg ; émail consommé : 50 g à 10 €/kg.
- Travail : 12 minutes, valorisées à 20 €/heure.
- Autres charges : 0,40 € ; emballage par pièce vendable : 0,80 €.
- Cuisson : 12,5 % d’une charge de 40 kWh et 12,5 % d’une charge de 60 kWh.
- Tarif électrique : 0,25 €/kWh ; tarif alternatif : 0,40 €/kWh ; prix envisagé : 20 € par pièce.
Les matières représentent (500 × 2 + 50 × 10) ÷ 1 000 = 1,50 € par pièce commencée, soit 1,50 ÷ 0,90 ≈ 1,66667 € par pièce vendable. Le travail vaut 12 ÷ 60 × 20 = 4 € par pièce commencée, soit environ 4,44444 € après répartition du rejet.
La série reçoit 40 × 12,5 % + 60 × 12,5 % = 12,5 kWh. À 0,25 €/kWh, cela représente 3,125 € pour la série, puis 3,125 ÷ 9 ≈ 0,34722 € par pièce vendable. Les autres charges deviennent 0,40 ÷ 0,90 ≈ 0,44444 €, auxquelles s’ajoutent 0,80 € d’emballage.
Le coût total est donc d’environ 7,70278 €, affiché à 7,70 € par pièce. À un prix envisagé de 20 €, la marge du périmètre atteint environ 12,29722 €, soit 12,30 € par pièce et 61,49 % du prix. Ce montant doit être interprété en fonction des dépenses effectivement incluses, et non comme un bénéfice net garanti.
Avec le tarif alternatif de 0,40 €/kWh, l’énergie coûte 12,5 × 0,40 ÷ 9 ≈ 0,55556 € par pièce. Le coût passe à environ 7,91111 € et la marge à 12,08889 €. L’écart est d’environ 0,21 € par pièce : vous pouvez ainsi examiner si le prix envisagé reste adapté à ce changement, sans attribuer cet écart aux matières ou au temps de fabrication.
Erreurs de saisie et solutions
Un résultat vide ne signifie pas un coût nul. Dans Calcul pièce, l’état À compléter ou vérifier bloque les résultats de la ligne. Vérifiez les champs requis, les dates, les nombres et les références de charge. Dans Cuissons, À vérifier peut notamment correspondre à une référence dupliquée, à une date invalide ou à un cumul de parts supérieur à 100 %.
- Saisissez les pourcentages avec leur signe : 10 % de rejet et 12,5 % d’affectation, et non 10 et 12,5 comme nombres bruts. Le rejet doit rester inférieur à 100 % ; une part de charge doit être comprise entre 0 % et 100 %.
- Renseignez les nombres requis, même lorsqu’ils valent réellement zéro. Ne remplacez pas une consommation inconnue par zéro pour obtenir un résultat : recherchez ou estimez cette donnée et documentez l’hypothèse.
- Si vous n’utilisez qu’une charge, laissez Seconde charge vide et saisissez 0 % dans sa part.
- Ne dupliquez pas une ligne simplement pour tester un autre prix. Toutes les affectations sont cumulées par charge ; la copie ajouterait de nouveau les parts de cuisson.
- Remplacez les huit scénarios fictifs avant de saisir votre propre répartition. Leurs affectations participent elles aussi au cumul.
L’état Prêt est un contrôle de saisie, pas une validation du prix ou de la qualité de l’estimation. Une énergie nulle saisie volontairement peut être acceptée, tout comme un prix nul. La cohérence de ces hypothèses avec votre série reste à relire manuellement.
Comparaison avec un calcul manuel
Un registre papier avec une calculatrice permet de chiffrer une série ponctuelle et de noter librement les postes retenus. Ce classeur convient à un calcul organisé selon son périmètre : il relie les charges de four aux séries, répartit les coûts après rejet et présente deux hypothèses de tarif électrique.
| Méthode | Organisation des données | Répartition de la cuisson | Essais de prix et de tarif | Vérifications |
|---|---|---|---|---|
| Ce modèle Excel | Champs prévus pour les séries, les charges et les hypothèses communes. | Parts saisies manuellement, énergie répartie par formule et parts cumulées par charge. | Prix modifiable sur la ligne ; coût et marge calculés avec un tarif alternatif. | Contrôles de saisie présents ; périmètre et base d’affectation à relire manuellement. |
| Registre papier et calculatrice | Présentation libre, à organiser selon les postes que vous retenez. | Base, parts et sommes à noter et à calculer manuellement. | Chaque variante demande un nouveau calcul et une trace écrite. | Vérification manuelle des entrées, des opérations et des totaux. |
Le registre laisse davantage de liberté dans la présentation d’un cas particulier. Le classeur fournit les formules décrites ici, mais reste limité à deux charges par scénario et aux postes déclarés. Il ne constitue pas un logiciel de gestion des commandes ou des stocks.
Limites du modèle et décision de prix
Une ligne décrit une série de pièces identiques et peut utiliser au maximum deux charges de four. Si votre fabrication comporte une cuisson supplémentaire, son traitement demande une vérification manuelle en dehors des deux affectations prévues. Le fichier ne mesure ni l’énergie consommée ni le rejet réel : vous renseignez des estimations.
Pour tester un autre tarif électrique, modifiez Tarif alternatif (EUR/kWh) dans Repères, en B3. Coût avec tarif alternatif (EUR/pièce) et Marge avec tarif alternatif (EUR/pièce) changent alors en conservant les mêmes kWh, parts, matières, temps, rejets, autres charges et emballages. Il s’agit d’une variation du seul tarif électrique, pas d’une simulation de changement de fournée ou de rendement.
Les tarifs et la valorisation horaire sont communs aux scénarios. Modifier ces hypothèses recalcule les lignes qui les utilisent ; la date du calcul ne fige pas les anciens montants. Si vous souhaitez conserver un état antérieur, enregistrez manuellement une copie du classeur avant de modifier les hypothèses.
Pour décider d’un prix, examinez le coût du périmètre, la marge en euros et les dépenses qui restent exclues. Une marge positive indique que le prix dépasse les coûts déclarés ; elle ne démontre pas à elle seule la rentabilité de l’atelier. Aucun total n’additionne les scénarios pour produire un résultat global d’activité.
Questions fréquentes
Puis-je utiliser le fichier avec LibreOffice ?
Les formules sont prévues pour un recalcul dans Excel ou LibreOffice. Après l’ouverture et le recalcul, vérifiez les résultats, notamment les affectations de cuisson et les montants de l’exemple fictif si vous les avez conservés. La gratuité concerne le modèle, pas une licence du logiciel Excel.
Le fichier calcule-t-il un prix de vente à partir d’une marge cible ?
Non. Vous saisissez Prix envisagé (EUR/pièce), puis le fichier calcule la marge correspondante et ses pourcentages. Pour examiner un autre prix, changez cette valeur sur la même ligne ; aucun calcul inverse à partir d’un taux cible n’est prévu.
Pourquoi le nombre de pièces vendables peut-il être décimal ?
Il s’agit d’une quantité théorique issue du nombre de pièces commencées et du rejet estimé. Par exemple, 10 pièces avec 5 % de rejet donnent 9,5 pièces vendables théoriques. Ce résultat sert à répartir les coûts ; il ne représente pas un comptage de pièces réellement sorties de l’atelier.
Pourquoi un pourcentage de marge reste-t-il vide ?
Marge sur ventes (%) reste vide si le prix est nul, car il est impossible de diviser la marge par zéro. Majoration sur coût (%) reste vide si le coût est nul, pour la même raison. Ces blancs ne signifient pas 0 %. La marge en euros reste calculable lorsque les contrôles de saisie sont satisfaits.
Puis-je saisir plusieurs séries dans une même fournée ?
Oui. Saisissez la charge une seule fois dans Cuissons, puis utilisez sa référence sur les lignes des séries concernées dans Calcul pièce. Attribuez à chaque série sa part de cette charge. Le cumul apparaît dans Part affectée (%) ; vérifiez que la répartition correspond bien à votre base documentée et à l’ensemble que vous souhaitez chiffrer.
À propos des auteurs
Maëlle DervauxMesures et essais de l’atelier
Voir le profil →
Benoît LaroqueCoûts et organisation des pièces
Voir le profil →